দেশের অর্থনীতির অবস্থা খারাপ বললে ক্ষমতাসীন মহল অখুশি হন। উপরন্তু, দাবি করেন বিশ্বের বহু দেশের চেয়ে বাংলাদেশের অবস্থা বেশ ভালো। জাপান-সিঙ্গাপুরের অবস্থায়ও দেশকে নিয়ে যান তারা। পররাষ্ট্রমন্ত্রীর দাবি- বাংলাদেশের অর্থনীতি সিঙ্গাপুর ও মালয়েশিয়ারও ওপরে। এসব কথার মর্মার্থ কি তা তারাও জানেন। তারপরও তারা তাদের মতো করে বলবেন এটাই স্বাভাবিক। আর সাধারণ মানুষও সেটা বোঝে।
অর্থনীতিতে এখন এমন একটা অবস্থা বিরাজ করছে যে- সেই আভাস অর্থনীতির বোদ্ধারা আগেই দিয়েছিলেন। বলেছিলেন, মেগাপ্রকল্পের খরচপাতিতে বিশেষভাবে নজর রাখতে। সেই ভবিষ্যদ্বাণী এখন অক্ষরে অক্ষরে ফলছে। ড. দেবপ্রিয় ভট্টাচার্যসহ দেশসেরা অর্থনীতিকরা দুতিন বছর আগ থেকেই বলে আসছিলেন, বাংলাদেশের জন্য ২০২৪ সাল বিপজ্জনক হবে। ২০২৬ সাল নাগাদ সেই বিপদ আরো বাড়তে পারে। এখন এসে দেশের মেগাপ্রকল্প সংশ্লিষ্ট প্রত্যেক ব্যক্তি ও প্রতিষ্ঠানের লুটোপুটি ও অর্থপাচারের বিষয়টি সামনে এসেছে।
বিপরীতে বর্তমানে সরকারের মাথাপিছু বিদেশি ঋণ তিন হাজার ১০ ডলার। আর অভ্যন্তরীণ উৎসর ঋণ মিলে সরকারের মোট ঋণ ৮ হাজার ৫০ ডলার। স্বাধীনতার এত বছর পরে সরকারের মাথাপিছু ঋণ ১ লাখ টাকায় উঠেছিল, অথচ তা পরের তিন বছরেই দেড়গুণ হয়ে গেছে। এর দোহাই দেয়া হচ্ছে করোনা মহামারি, রুশ-ইউক্রেন যুদ্ধসহ বিশ্ব পরিস্থিতিকে।
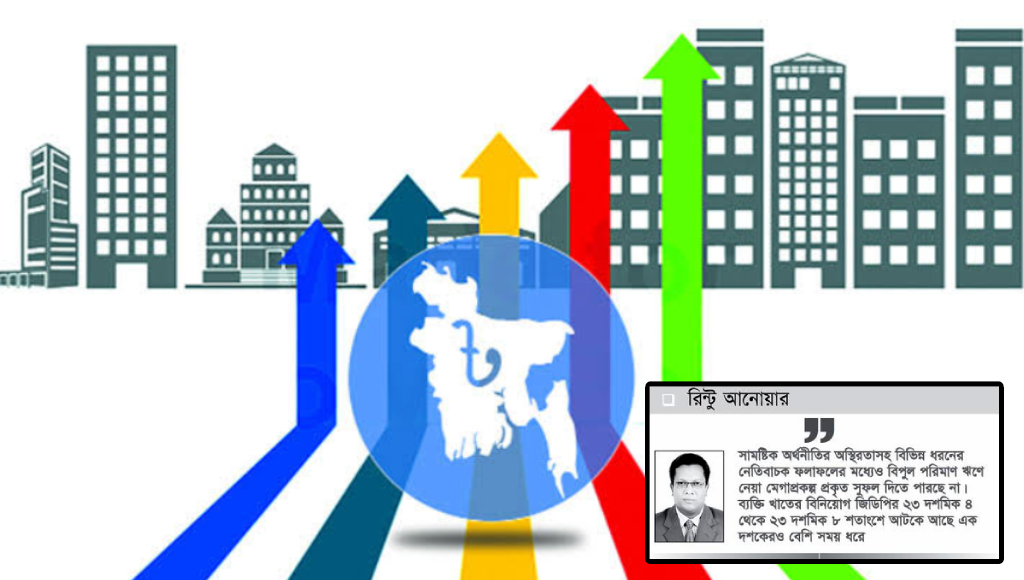
বাস্তবটা বড় করুণ। ২০১৮-১৯ সালেও সরকারের আদায় হওয়া রাজস্বের ২৬ শতাংশ ঋণ পরিশোধে ব্যয় হতো। অথচ এই হার এখন সাড়ে ৩৩ শতাংশে উঠেছে, যেখানে অভ্যন্তরীণ ঋণ যাচ্ছে ২৮ শতাংশ আর বিদেশি ঋণ সাড়ে ৫ শতাংশ। সরকারের দিক থেকে বিদেশি ঋণ নিয়ে উদ্বেগের কিছু নেই দাবি করলেও এখন কি উদ্বেগহীন থাকা যাচ্ছে? বিশ্বব্যাংক, আইএমএফ, ক্রেডিট রেটিং সংস্থা মোডি বা স্ট্যান্ডার্ড অ্যান্ড পুওরস হিসেবে বাংলাদেশের ক্রেডিট রেটিং কমছে। সামষ্টিক অর্থনীতির অস্থিরতাসহ বিভিন্ন ধরনের নেতিবাচক ফলাফলের মধ্যেও বিপুল পরিমাণ ঋণে নেয়া মেগাপ্রকল্প প্রকৃত সুফল দিতে পারছে না। ব্যক্তি খাতের বিনিয়োগ জিডিপির ২৩ দশমিক ৪ থেকে ২৩ দশমিক ৮ শতাংশে আটকে আছে এক দশকেরও বেশি সময় ধরে। এফডিআই জিডিপির ১ শতাংশে আটকে আছে। ২০২৩ সালের ব্যক্তি খাতের বিনিয়োগ জিডিপির অনুপাতে সরকারের হিসেবেই কমেছে। এছাড়া শিক্ষা, ট্রেনিং বা কর্মে নেই এমন মানুষের হার বেড়েছে, বেকারের সংখ্যা বৃদ্ধির পাশাপাশি খাদ্য নিরাপত্তাহীন পরিবারের সংখ্যাও বেড়েছে। ক্রমবর্ধমান মূল্যস্ফীতির চাপে দিশেহারা সীমিত আয়ের মানুষ।
দেশে সীমিত ও নিম্ন আয়ের মানুষের মাঝে সর্বস্তরে পুষ্টিহীনতা সমস্যা হচ্ছে প্রকটতর। কর্মসংস্থানের ক্ষেত্র ও সুযোগ-সম্ভাবনা অন্ধকারে নিমজ্জিত। বিশেষ করে শিক্ষিত, অর্ধ-শিক্ষিত, অশিক্ষিত ও অর্ধ-দক্ষ কোটি যুবা-তরুণ বেকারত্বে হাবুডুবু খাচ্ছে। ২৫ শতাংশের বেশি মানুষ দৈনন্দিন প্রয়োজনে ঋণ করে চলে। বড় প্রকল্পে অর্থায়ন করতে গিয়ে এ দশা ডেকে আনা হয়েছে। উচ্চ মূল্যস্ফীতি, নগদ টাকা ও ডলার সঙ্কট চিত্র ক’দিন লুকানো যায়। ডলারের অভাবে জ্বালানি তেল আমদানির ব্যয় মেটানোর সামর্থ্য হারিয়ে যেতে বসেছে। নেই আমদানি-রপ্তানিকারকদের ব্যস্ততা। সারা দেশে উচ্চ তাপপ্রবাহ, টানা খরা-অনাবৃষ্টির বৈরী আবহাওয়ার কারণে মানুষের কর্মক্ষমতা হারিয়ে যাওয়া তো মানুষের চোখের দেখা। বোরো-ইরির আবাদ-উৎপাদন, আম-লিচুর ফলন ব্যাহত হওয়ার শঙ্কা তো খালি চোখেই দৃশ্যমান। গ্রামীণ ও প্রান্তিক পর্যায় থেকে শহর-নগর-শিল্পাঞ্চলে মানবসম্পদের গড় উৎপাদনশীলতা হ্রাস অথচ ব্যয় বৃদ্ধি পাচ্ছে। তীব্র গরমের সাথে পাল্লা দিয়ে বাড়ছে লোডশেডিং যন্ত্রণা। আর দফায় দফায় বাড়ানো হচ্ছে বিদ্যুতের মূল্য। আয়ের অন্যতম খাত পোশাক রপ্তানি নতুন করে উদ্বেগের মুখে। টেনে আনতে ছিঁড়ে যাওয়ার এ অবস্থার মাঝে এক ব্যাংকে আরেক ব্যাংকের সাথে একীভূতকরণের ভেল্কি। একে ঋণখেলাপিদের শাস্তির আওতায় আনার পরিবর্তে বৈধতা ও অবমুক্তি দেয়ার পাঁয়তারা ভাবছেন অনেকে।
বাংলাদেশের জন্য বিষয়টি নতুন এবং আচমকা ধরনের। মাথা চক্কর দেওয়ার ঘটনা অনেকের কাছে। আগে মানুষ জানতো ব্যাংকের টাকা গায়েব করে চম্পট দেয়ার ঘটনা। এখন দেখছে রাষ্ট্রীয় আয়োজনে আস্ত ব্যাংকই গায়েব করে ফেলা। এমন ব্যাংকের তালিকা দীর্ঘ হচ্ছে। এরই মধ্যে ৫-৬টির কর্মসারা হয়ে গেছে। পদ্মা, বেসিক ব্যাংক, ন্যাশনাল, বাংলাদেশ ডেভেলপমেন্ট ব্যাংক-বিডিবিএল, কৃষি ব্যাংক, রাজশাহী কৃষি উন্নয়ন ব্যাংক নিয়ে সরকার যা করে দিল অনেকের কাছে তা দুস্বপ্নেরও বাইরে। সামনে তা আরো কোন পর্যায়ে যাবে ভাবনার বিষয়। দেশে ব্যাঙের ছাতার মতো গজানো ব্যাংক নিয়ে কথাবার্তা হচ্ছিল অনেকদিন থেকেই। কয়েকটি ব্যাংকের সীমাহীন অনিয়ম-দুর্নীতি পুরো ব্যাংক খাতকে করে ফেলেছে কলুষিত। সৃষ্টি হয়েছে উচ্চ খেলাপি ঋণ, প্রভিশন ও মূলধন ঘাটতি। অনাস্থা, তারল্য সংকট বেড়েই চলেছে। এ নিয়ে বিস্তার আলোচনা-সমালোচনা হয়েছে। চলতি বছরের শুরুতেই নতুন করে আলোচনায় আসে দুর্বল ব্যাংকগুলো আগামী ডিসেম্বরের মধ্যে একীভূত হবে। কেন্দ্রীয় ব্যাংক দেশের ব্যাংকগুলোকে নিয়ে লাল, হলুদ ও সবুজের তালিকা করেছে তথ্য-উপাত্ত দিয়েই।
এমন পরিস্থিতি উত্তরণে দুর্বল ও ঝুঁকিতে থাকা ব্যাংকগুলোকে সবলের সঙ্গে একীভূত করার এ উদ্যোগ। গত ৩১ জানুয়ারি ব্যাংকের শীর্ষ নির্বাহীদের সঙ্গে এক আলোচনায় বাংলাদেশ ব্যাংকের পক্ষ থেকে দুর্বল ব্যাংক একীভূত হওয়ার পরামর্শ দেওয়া হয়েছিল। একীভূত হওয়ার লক্ষ্যে ভালো ও দুর্বল ব্যাংকের এমডিদের নিজেদের মধ্যে আলোচনা শুরুরও পরামর্শ দেওয়া হয় ওই বৈঠকে। শুধু তাই নয়, দুর্বল ব্যাংকের দায়িত্ব নিলে বাংলাদেশ ব্যাংক ও সরকারের পক্ষ থেকে আর্থিক এবং নীতি সহায়তার ঘোষণা দেওয়া হয়। মানে এর ঘটক-অনুঘটক বা হিল্লার আয়োজক সরকারই।
একীভূতকরণের মাধ্যমে পর্যায়ক্রমে ব্যাংকের সংখ্যা ৪৪টিতে নামিয়ে আনা হতে পারে বলে শোনা যাচ্ছে। ভালো ব্যাংকের সঙ্গে এসব খারাপ ব্যাংক একীভূতকরণ নিয়ে এ খাত-সংশ্লিষ্টরা বেশ আতঙ্কে দিন গুজরান করছে। কেন্দ্রীয় ব্যাংকের প্রতিবেদন বলছে, দেশের দুই-তৃতীয়াংশ ব্যাংকের অবস্থা দুর্বল এবং অতি দুর্বল। এর মধ্যে ১২টির অবস্থা খুবই নাজুক। এর মধ্যে ৯টি রেড জোনে চলে গেছে। অপর ৩টি রেড জোনের খুব কাছাকাছি থাকলেও তাদের অবস্থান ইয়েলো জোনে। এর বাইরে আরও ২৬টি ইয়েলো জোনে অবস্থান করছে।
অন্যদিকে মাত্র ১৬টি ব্যাংক গ্রিন জোনে স্থান পেয়েছে। এর মধ্যে ৮টিই বিদেশি ব্যাংক। অর্থাৎ গ্রিন জোনে দেশি ব্যাংকের সংখ্যা মাত্র ৮টি। বাংলাদেশ ব্যাংকের বিচারে রেড জোনের ব্যাংকগুলো সবচেয়ে খারাপ (পুওর) এবং ইয়েলো জোনের ব্যাংকগুলো দুর্বল (উইক)। আর গ্রিন জোনের ব্যাংকগুলো ভালো মানের (গুড)।
রেড জোনে দেখানো হয়েছে বাংলাদেশ কমার্স ব্যাংক, পদ্মা ব্যাংক, বেসিক ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান, ন্যাশনাল ব্যাংক, জনতা ব্যাংক, অগ্রণী ব্যাংক, রূপালী ব্যাংক ও এবি ব্যাংকে। ইয়েলো জোনে রাষ্ট্রায়ত্ত বাংলাদেশ ডেভেলপমেন্ট ব্যাংক ও সোনালী ব্যাংকসহ ১৯টি বেসরকারি ব্যাংক এবং আটটি শরিয়াহভিত্তিক ব্যাংক আছে। বেসরকারি ব্যাংকগুলো হলো- আইএফআইসি, মেঘনা, ওয়ান, ইউনাইটেড কমার্শিয়াল, এনআরবি, এনআরবি কমার্শিয়াল, মার্কেন্টাইল, মিউচুয়াল ট্রাস্ট, ডাচ-বাংলা, প্রিমিয়ার, ব্র্যাক, সাউথইস্ট, সিটি, ট্রাস্ট, এসবিএসি, মধুমতি, ঢাকা, উত্তরা ও পূবালী ব্যাংক। শরিয়াহভিত্তিক ব্যাংকগুলো হলো ফার্স্ট সিকিউরিটি ইসলামী, ইসলামী ব্যাংক, সোশ্যাল ইসলামী, আল আরাফাহ, স্ট্যান্ডার্ড, ইউনিয়ন, এক্সিম ও গ্লোবাল ইসলামী।
এছাড়া গ্রিন জোনে আছে ১৬টি ব্যাংক। গ্রিন জোন মূলত ভালো আর্থিক অবস্থাকে বোঝায়। গ্রিন জোনে থাকা ব্যাংকগুলো হলো প্রাইম, ইস্টার্ন, হাবিব, এনসিসি, মিডল্যান্ড, ব্যাংক আলফালাহ, ব্যাংক এশিয়া, সীমান্ত, যমুনা, শাহজালাল ইসলামী, উরি, এইচএসবিসি, কমার্শিয়াল ব্যাংক অব সিলন, সিটি, স্ট্যান্ডার্ড চার্টার্ড ও স্টেট ব্যাংক অব ইন্ডিয়া। সাকুল্যে অর্থ দাঁড়াচ্ছে দেশে এখন সবলের চেয়ে দুর্বল ব্যাংকের সংখ্যাই বেশি।
প্রশ্ন দাঁড়াচ্ছে এসব মন্দ বা দুর্বল ব্যাংকের গ্রাহকদের কী অবস্থা হবে। সরকার ও ব্যাংক থেকে বলা হচ্ছে, নো টেনশনে থাকতে। সরকারি বা ব্যাংক কর্তৃপক্ষের মিঠা আশ্বাসে বিশ্বাস রাখার অবস্থা নেই। আছে বিপরীত অভিজ্ঞতা। ওরিয়েন্টাল ব্যাংকের গ্রাহকরা এখনও তাদের টাকা ফেরত পায়নি। বেসিক ব্যাংক কেলেঙ্কারির মূল হোতা শেখ আবদুল হাই বাচ্চু ব্যাংকের অর্থ আত্মসাৎ করে সেই অর্থের উপযুক্ত সদ্ব্যবহারের পরে তার বিরুদ্ধে মামলা হয়েছে প্রায় এক দশক পর। সরকারি নথিতে তিনি অবশ্য পলাতক। যদিও তার জমি, বাড়ি বা জাহাজ কেনার সব তথ্য সবার কাছে আছে। কীভাবে তার ব্যাংক হিসাবে অর্থ ঢুকেছে, তাও সব পক্ষের জানা। তারপরও তাকে ধরা যায় না, ছোঁয়া যায় না। সেই শেখ আবদুল হাইয়ের পাপের বোঝা এখন চাপছে দি সিটি ব্যাংকের কাঁধে। বাংলাদেশ ব্যাংকের নীতিমালা মেনে এখন বেসিক ব্যাংকের দায়দেনার হিসাব হবে।
ব্যাংক তৈরি করে সেখানেই ডাকাতি করার অনেক উদাহরণ বাংলাদেশেই আছে। আর তা করেন সবার চোখের সামনেই। এ ক্ষেত্রে সরকারি নানা সংস্থার লোকজনকে কিছুটা অভিনয় করে যেতে হয়। একটি সংস্থা মামলা করে, আরেকটি সংস্থা পরোয়ানা জারি করে, আরেকটি সংস্থাকে মিছিমিছি খোঁজার ভান করতে হয়। এর সবই আইনি, আইনের আবরণে।
দেশের অর্থনীতির খারাপ অবস্থার বিষয় সরকারের মন্ত্রী বা কর্মকর্তাদের প্রথম থেকেই অস্বীকারের মনোভাব চলমান থাকলেও আমাদের রাজস্ব আদায়ের যে নিম্নহার, শিক্ষা-স্বাস্থ্যের মতো খাতে বিনিয়োগ করতে না পারা, বৈদেশিক খাতে বিনিয়োগের ভঙ্গুর অবস্থা, রিজার্ভের খারাপ অবস্থা, এমনকি আইএমএফের কাছে যেসব প্রতিশ্রুতি দেয়া হয়েছে, তা বাস্তবায়ন করতে না পারাসহ সব সূচকই এখন দেশ ভয়াবহ নেতিবাচক পরিস্থিতির মুখোমুখি।
অর্থনৈতিক বিজ্ঞজনেরা বলছেন, মূল্যস্ফীতি, খেলাপি ঋণ, অর্থ পাচার, বৈদেশিক মুদ্রার টালমাটাল অবস্থা, সব একটির সঙ্গে অন্যটি অঙ্গাঙ্গিভাবে জড়িত। এর সঙ্গে যুক্ত হয়েছে সর্বব্যাপী বিস্তৃত সীমাহীন দুর্নীতি, সরকারি-বেসরকারি প্রতিষ্ঠানগুলোর দক্ষতা হ্রাস পাশাপাশি দেশের ভেতরে গণতান্ত্রিক জবাবদিহিতা না থাকা, ফলে একটি উদীয়মান, ক্রমবর্ধমান অর্থনীতির দেশ কিছু লুটেরা, অসৎ ব্যবসায়ী, নৈতিকতাবিবর্জিত সরকারি কর্মচারী ও রাজনীতিকের কারণে, দেশের অর্থনৈতিক দিন দিন যে বহুবিধ সংকটে নিপতিত হচ্ছে, তার কুফল দেশের সাধারণ জনগণকেই ভোগ করতে হচ্ছে-হবে বহুদিন।
লেখক: সাংবাদিক ও কলামিস্ট।
মানবকণ্ঠ/এফআই